
हौज़ा न्यूज़ एजेंसी की रिपोर्ट के अनुसार, इस्लामी बैंकिंग, फ़िक़्ह-ए-मुआमलात, आधुनिक वित्तीय व्यवस्था और मदरसों के बीच शैक्षिक एवं व्यावहारिक संबंध आज के महत्वपूर्ण विषयों में शामिल हैं। आधुनिक दौर में बैंकिंग, डिजिटल करेंसी, हलाल उद्योग, वित्तीय संस्थानों और अन्य आर्थिक मामलों ने नए रूप धारण कर लिए हैं। इनके शरीअती आदेश निर्धारित करने के लिए फ़क़ीहों और संबंधित क्षेत्रों के विशेषज्ञों के बीच आपसी सहयोग की आवश्यकता पहले से कहीं अधिक महसूस की जा रही है।
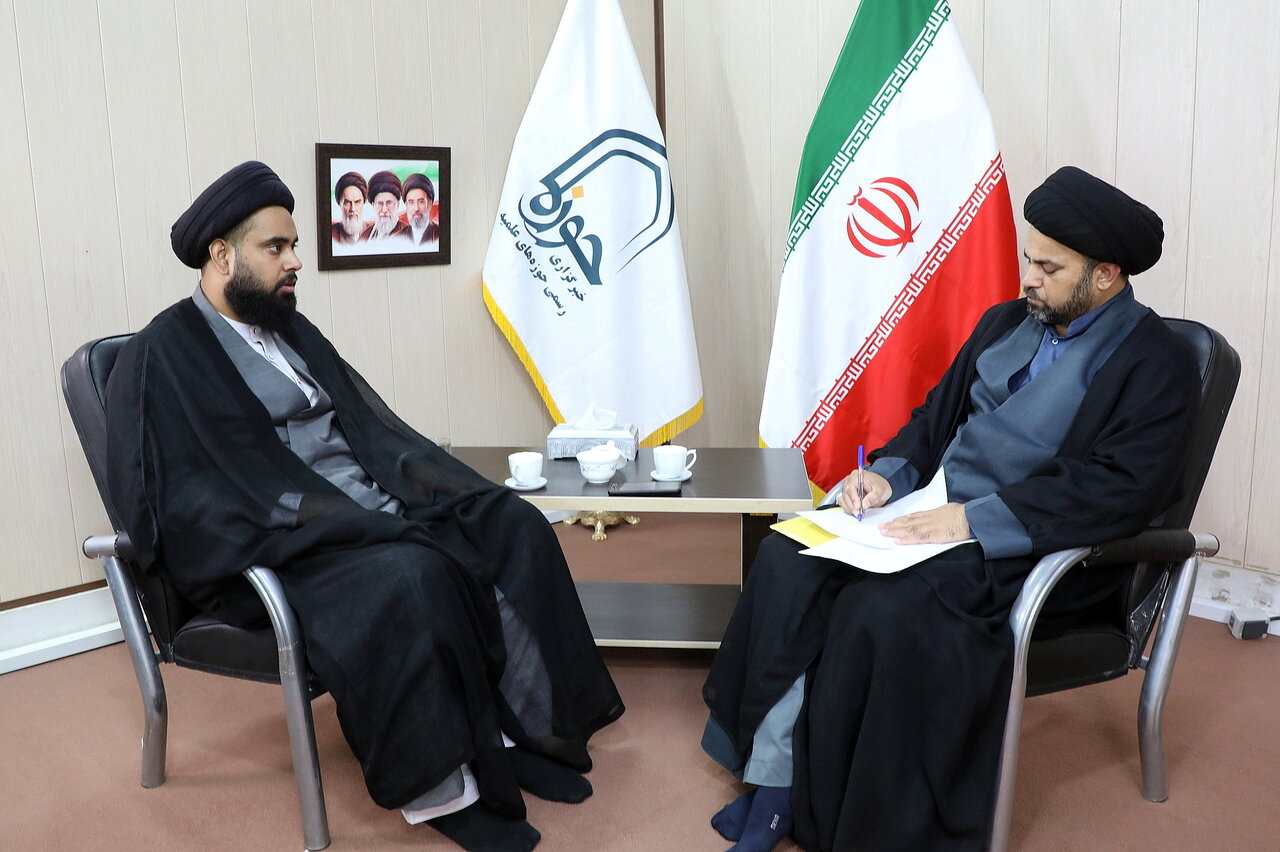
पाकिस्तान स्टॉक एक्सचेंज के शरिया फ़ोकस ग्रुप के सदस्य, सिंध बैंक लिमिटेड के शरिया बोर्ड के सदस्य, अल-सादिक शरिया सॉल्यूशंस प्राइवेट लिमिटेड के शरिया सलाहकार और अल-सादिक इंस्टीट्यूट ऑफ इस्लामिक बैंकिंग, फाइनेंस एंड तकाफ़ुल की कार्यकारी समिति के सदस्य हुज्जतुल-इस्लाम वल-मुस्लेमीन सैयद मज़हर अब्बास ज़ैदी ने इस्लामी बैंकिंग की वास्तविकता, पारंपरिक और इस्लामी बैंकिंग के बीच मूल अंतर, ब्याज और जायज़ मुनाफ़ा, फ़िक़्ह-ए-मुआमलात की अहमियत, मदरसों और समाज के बीच संबंध, उलमा के लिए आधुनिक ज्ञान से परिचित होने की आवश्यकता, कृत्रिम बुद्धिमत्ता (AI) और डिजिटल करेंसी जैसे आधुनिक विषयों तथा अल-सादिक इंस्टीट्यूट की शैक्षिक एवं प्रशिक्षण गतिविधियों के बारे में हौज़ा न्यूज़ के प्रतिनिधि से विस्तार से बातचीत की। प्रस्तुत है बातचीत का पूरा विवरण:
हौज़ा: कृपया अपना परिचय देते हुए बताएं कि इस्लामी बैंकिंग से क्या तात्पर्य है? पारंपरिक बैंकिंग से इसका मूल अंतर क्या है और वर्तमान दौर में इस्लामी बैंकिंग की आवश्यकता और महत्व को आप किस दृष्टिकोण से देखते हैं?
हुज्जतुल-इस्लाम सैयद मज़हर अब्बास ज़ैदी: बिस्मिल्लाहिर्रहमानिर्रहीम। सबसे पहले मैं हौज़ा न्यूज़ का शुक्रिया अदा करता हूँ कि आपने हमें इस महत्वपूर्ण विषय पर बातचीत का अवसर दिया।
मेरा नाम सैयद मज़हर अब्बास ज़ैदी है और मैं अल-सादिक इंस्टीट्यूट ऑफ इस्लामिक बैंकिंग, फाइनेंस एंड तकाफ़ुल से जुड़ा हुआ हूँ। मैं पाकिस्तान में इस्लामी बैंकिंग और इस्लामी अर्थव्यवस्था के क्षेत्र में सेवाएं दे रहा हूँ। इस समय मैं पाकिस्तान स्टॉक एक्सचेंज के शरिया बोर्ड का सदस्य हूँ। इसके अलावा मैं सिंध बैंक लिमिटेड के शरिया बोर्ड का भी सदस्य हूँ। हाल ही में एक शरिया सलाहकार कंपनी, अल-सादिक शरिया सॉल्यूशंस प्राइवेट लिमिटेड, की स्थापना हुई है, जिसमें मैं शरिया सलाहकार के रूप में अपनी सेवाएं दे रहा हूँ।
इस्लामी बैंकिंग को समझने के लिए शहीद आयतुल्लाह सैयद मुहम्मद बाक़िर अल-सद्र रहमतुल्लाह अलैह की किताब "अल-बैंक अल-ला रिबवी फ़िल इस्लाम" में दी गई परिभाषा से शुरुआत की जा सकती है। उनके अनुसार, इस्लामी बैंकिंग वास्तव में बैंकिंग ही है, लेकिन वह शरीअत की सीमाओं और पवित्र शरीअत के सिद्धांतों एवं नियमों की पाबंदी करती है।
इसलिए जब हम बैंक के इस्लामी होने या इस्लामी बैंकिंग की बात करते हैं, तो इसका मतलब किसी ऐसे संस्थान से नहीं है जो कोई धर्मार्थ संस्था हो या बैंकिंग की मूल प्रकृति से अलग हो। इसी तरह पारंपरिक बैंकिंग में भी हर चीज़ गलत नहीं है, बल्कि कुछ ऐसे लेन-देन होते हैं जो शरीअत की दृष्टि से आपत्तिजनक और जायज़ नहीं हैं। उदाहरण के तौर पर ब्याज पर आधारित लेन-देन या ऐसे मामले जिनमें जुए आदि के कारण शरीअती मनाही पाई जाती है।
वित्तीय संस्थानों में बैंक एक वित्तीय माध्यम के रूप में काम करता है। लोगों से जमा राशि लेना, उन्हें विभिन्न सेवाएं और सुविधाएं प्रदान करना तथा अर्थव्यवस्था में धन की मांग और आपूर्ति को व्यवस्थित करना उसके मूल कार्यों में शामिल है। इस्लामी बैंक भी यही सेवाएं प्रदान करता है, लेकिन उसके सभी लेन-देन में शरीअत के सिद्धांतों और नियमों का पालन किया जाता है।
हौज़ा: वर्तमान दौर में इस्लामी बैंकिंग, आधुनिक वित्तीय व्यवस्था और अर्थव्यवस्था के मुद्दों से परिचित होना कितना आवश्यक है? विशेष रूप से धार्मिक छात्रों और उलमा के लिए?
हुज्जतुल-इस्लाम सैयद मज़हर अब्बास ज़ैदी: वर्तमान आर्थिक व्यवस्था में वित्तीय व्यवस्था को अर्थव्यवस्था की रीढ़ कहा जा सकता है। आज हमारी भुगतान व्यवस्था बैंकों के माध्यम से चल रही है। अंतरराष्ट्रीय व्यापार में भी बैंकों की महत्वपूर्ण भूमिका है। आयात और निर्यात में बैंकिंग चैनल का इस्तेमाल होता है। बैंक ही गारंटी जारी करते हैं और जब एक व्यक्ति दूसरे व्यक्ति को धन हस्तांतरित करना चाहता है, तो यह काम भी बैंकिंग व्यवस्था के माध्यम से होता है।
इसलिए वर्तमान परिस्थितियों में बैंकिंग से पूरी तरह अलग रहना आसान नहीं है। जब कोई संस्था समाज की अनिवार्य आवश्यकता बन चुकी है, तो सवाल यह है कि शरीअत ने उसके बारे में क्या मार्गदर्शन दिया है।
हमारे फ़क़ीहों ने बैंक से जुड़े मामलों को पूरी तरह नज़रअंदाज़ नहीं किया, बल्कि बैंकिंग के विभिन्न मुद्दों पर चर्चा की है और जहां किसी मामले में शरीअती समस्या पाई जाती है, वहां उसका जायज़ विकल्प और शरीअत के अनुसार तरीका भी बताया है।
हौज़ा: इस्लामी बैंकिंग की व्यावहारिक व्यवस्था तैयार करने में शिया फ़क़ीहों की क्या भूमिका रही है?
हुज्जतुल-इस्लाम सैयद मज़हर अब्बास ज़ैदी: यह हमारे लिए गर्व की बात है कि हमारे इमामिया उलमा में शहीद सैयद मुहम्मद बाक़िर अल-सद्र रहमतुल्लाह अलैह ने 1970 के दशक में उस समय इस्लामी बैंकिंग की एक व्यावहारिक व्यवस्था प्रस्तुत की, जब दुनिया में अधिकतर चर्चा केवल ब्याज की हराम होने के विषय तक सीमित थी।
उस समय सवाल यह था कि अगर बैंक में ब्याज मौजूद है और ब्याज अल्लाह और उसके रसूल सल्लल्लाहु अलैहि व आलिहि से युद्ध के समान है, तो आम मुसलमान इससे कैसे बचें? बहुत से लोग कुरआन की आयतों और हदीसों की रोशनी में ब्याज की मनाही बयान कर रहे थे, लेकिन शहीद सद्र रह. ने केवल ब्याज की मनाही बयान करने पर संतोष नहीं किया, बल्कि इस्लामी बैंकिंग की एक व्यवस्थित व्यवस्था का विचार प्रस्तुत किया।
निश्चित रूप से हर आर्थिक व्यवस्था अपने समय की परिस्थितियों के अनुसार बनाई जाती है। शहीद सद्र रह. ने अपने समय की आर्थिक परिस्थितियों को ध्यान में रखते हुए जो व्यवस्था प्रस्तुत की थी, आज भी इस्लामी बैंकिंग के संबंध में उनकी किताब "अल-बैंक अल-ला रिबवी फ़िल इस्लाम" को बुनियादी महत्व प्राप्त है।
हौज़ा: इस्लामी और पारंपरिक बैंकिंग के मुनाफ़े में क्या अंतर है? कुछ लोग सवाल उठाते हैं कि अगर इस्लामी बैंक भी मुनाफ़ा कमाते हैं, तो फिर पारंपरिक बैंकों से उनका मूल अंतर क्या रह जाता है?
हुज्जतुल-इस्लाम सैयद मज़हर अब्बास ज़ैदी: सबसे पहले यह समझना जरूरी है कि केवल परिणाम एक जैसा होने से शरीअती हुक्म भी एक जैसा नहीं हो जाता। कभी-कभी दो चीज़ें देखने में एक जैसा परिणाम देती हैं, लेकिन उनका तरीका अलग होने के कारण उनका शरीअती हुक्म अलग होता है। उदाहरण के तौर पर एक जानवर मरा हुआ हो और दूसरा शरीअत के अनुसार ज़बह किया गया हो। दोनों जानवर हैं, लेकिन एक हलाल है और दूसरा हराम। अंतर उनके तरीके की वजह से पैदा होता है।
इसी तरह इस्लाम ने मुनाफ़ा कमाने को पूरी तरह हराम नहीं किया है। अगर मुनाफ़ा कमाना ही हराम होता, तो खरीद-बिक्री भी जायज़ नहीं होती। कुरआन मजीद में अल्लाह ने स्पष्ट किया है कि अल्लाह ने व्यापार को हलाल और ब्याज को हराम किया है। इसलिए मूल समस्या मुनाफ़ा कमाना नहीं, बल्कि मुनाफ़ा कमाने का तरीका है।
ब्याज पर आधारित बैंकिंग में कर्ज़ पर ब्याज लेना एक नाजायज़ तरीका है, जबकि इस्लाम ने मुज़ारबा, मुशारका, वकालत और अन्य जायज़ लेन-देन के माध्यम से मुनाफ़ा कमाने की अनुमति दी है।
इस्लामी बैंकिंग को समझने के लिए हमें इबादात और मुआमलात के बीच अंतर को भी समझना होगा।
इबादात में शरीअत द्वारा निर्धारित तरीका मूल महत्व रखता है, जैसे नमाज़, रोज़ा और हज के आदेश।
मुआमलात के मामले में स्थिति अलग है। रसूलुल्लाह सल्लल्लाहु अलैहि व आलिहि की पैग़ंबरी से पहले भी लोग खरीद-बिक्री और व्यापार करते थे। कुरआन मजीद में क़ुरैश के व्यापारिक सफ़रों का भी उल्लेख है। शरीअत ने मुआमलात के संबंध में सिद्धांत और नियम बताए हैं कि कौन-सा तरीका जायज़ है और कौन-सा नाजायज़।
इसलिए फ़िक़्ह-ए-मुआमलात में हमें केवल बाहरी परिणाम को नहीं देखना चाहिए, बल्कि मामले की वास्तविकता, उसकी संरचना और उसके शरीअती तरीके को भी समझना चाहिए।
संक्षेप में कहा जा सकता है कि मुनाफ़ा कमाना बिल्कुल जायज़ है, लेकिन मुनाफ़ा कमाने का तरीका महत्वपूर्ण है। ब्याज वाले बैंक में कर्ज़ पर ब्याज लेकर मुनाफ़ा कमाया जाता है, इसलिए यह नाजायज़ तरीका है। इसके विपरीत इस्लाम ने मुनाफ़ा कमाने के कई जायज़ तरीके बताए हैं, जैसे मुज़ारबा, इजारा में किराए पर देने वाले का मुनाफ़ा, खरीद-बिक्री का मुनाफ़ा, मुशारका और वकालत आदि से प्राप्त होने वाला मुनाफ़ा।
हौज़ा: कुछ फ़िक़्ही विचारों में गैर-मुस्लिम से ब्याज लेने की अनुमति का उल्लेख मिलता है। ऐसी स्थिति में इस्लामी बैंकिंग की ओर जाने की आवश्यकता क्यों बनी रहती है?
हुज्जतुल-इस्लाम सैयद मज़हर अब्बास ज़ैदी: कुछ चीज़ें तक़वा पर आधारित होती हैं और कुछ फ़तवे के आधार पर होती हैं। इस मुद्दे में फ़िक़्ही मतभेद मौजूद है और सभी फ़क़ीहों या सभी विचारधाराओं की राय एक जैसी नहीं है। कुछ फ़तवों में कुछ विशेष शर्तों के तहत गैर-मुस्लिम या काफ़िर-ए-हर्बी से ब्याज लेने की अनुमति बताई गई है, जबकि कुछ फ़क़ीह इस मामले में भी एहतियात के क़ायल हैं। लेकिन यह याद रखना चाहिए कि किसी भी स्थिति में ब्याज देना जायज़ नहीं है।
यहां फ़तवा और तक़वा के बीच अंतर को समझना भी जरूरी है। अगर किसी विशेष स्थिति में कोई फ़िक़्ही अनुमति मौजूद हो, तो इसका मतलब यह नहीं है कि इंसान हर स्थिति में उसी रास्ते को अपनाए। जब हमारे सामने ऐसा कोई सिस्टम मौजूद हो जो शरीअत के अनुसार लेन-देन करने का अवसर प्रदान करता हो, तो बेहतर है कि हम उस जायज़ व्यवस्था की ओर जाएं, क्योंकि मामला केवल ब्याज लेने तक सीमित नहीं है।
एक समय ऐसा भी आ सकता है जब हमें वित्तीय सुविधा या फाइनेंसिंग की आवश्यकता हो और वहां ब्याज देने की समस्या सामने आए। इसलिए दीर्घकालिक लक्ष्य यह होना चाहिए कि इस्लामी आर्थिक व्यवस्था की ओर आगे बढ़ा जाए।
इस्लामी बैंकिंग अंतिम मंज़िल नहीं, बल्कि एक चरण है। मूल लक्ष्य ऐसी इस्लामी आर्थिक व्यवस्था स्थापित करना है, जिसमें सामाजिक न्याय, धन का उचित वितरण और इस्लामी अर्थव्यवस्था के अन्य उद्देश्यों को भी प्राप्त किया जा सके।
आपकी टिप्पणी